
ESG-rapportering: krav, CSRD og sådan kommer I i gang
Hvad ESG, CSRD og Omnibus betyder for jer, og hvordan I bygger et datagrundlag, der kan dokumenteres
Hvad er ESG-rapportering?
ESG står for Environment, Social og Governance: miljø, sociale forhold og ledelse. ESG-rapportering er den samlede formidling af virksomhedens påvirkning og indsatser på de tre områder, og den bruges af investorer, banker, kunder og ledelsen til at vurdere, hvor ansvarligt og robust virksomheden drives.
Begreberne bliver ofte blandet sammen. Den korte version: klimaregnskabet er målingen, ESG-rapporten er formidlingen, og CSRD er lovrammen.
Kort
fortalt
- ESG dækker miljø (E), sociale forhold (S) og ledelse (G)
- Klimaregnskabet er målingen, ESG-rapporten er formidlingen, og CSRD er lovrammen
- Efter Omnibus er virksomheder med over 1.000 ansatte og over 450 mio. euro i nettoomsætning omfattet. De, der ikke allerede rapporterer, skal i gang fra regnskabsår 2027
- Kunder, banker og leverandørkæder efterspørger ESG-data, også fra virksomheder, der ikke selv er omfattet
- Data skal kunne dokumenteres på samme måde som et finansielt regnskab
ESG består af tre områder
Miljø (E)
Klimadata, energi- og ressourceforbrug, vand og affald. Her er klimaregnskabet fundamentet.
Sociale forhold (S)
Arbejdsmiljø, diversitet og leverandørforhold.
Ledelse (G)
Risikostyring, forretningsetik og governance-struktur.
CSRD: lovrammen
CSRD gør en del af ESG-rapporteringen obligatorisk for de største virksomheder og bestemmer, hvordan data dokumenteres.
Kravene til ESG-rapportering efter Omnibus
Omnibus er EU’s forenklingspakke for bæredygtighedsreglerne. Den trådte i kraft 18. marts 2026 og ændrer, hvem der er omfattet af CSRD. Reglerne skal implementeres i dansk lov, så følg Erhvervsstyrelsens vejledning for jeres konkrete situation.
- Direkte omfattet: virksomheder med over 1.000 ansatte og en nettoomsætning over 450 mio. euro. De, der ikke allerede rapporterer, skal i gang fra regnskabsår 2027.
- Indirekte påvirket: kunder, banker og leverandørkæder efterspørger klima- og ESG-data, også fra virksomheder, der ikke selv er omfattet.
- Små og mellemstore virksomheder: EU peger på den frivillige standard VSME, og store virksomheder kan kun kræve data på VSME-niveau fra små leverandører.
Læs mere i vores artikel om Stop-the-Clock og Omnibus.
Hvad skal en ESG-rapport indeholde?
Under CSRD rapporteres der efter ESRS (European Sustainability Reporting Standards). Virksomheder rapporterer kun det, der er væsentligt ud fra en dobbelt væsentlighedsvurdering, altså hvor både påvirkningen af forretningen og påvirkningen af omverdenen er væsentlig. Tre standarder er særligt relevante for energi- og ressourcedata:
E1: Klima
Energiforbrug og scope 1, 2 og 3-udledninger, reduktionsmål og omstillingsplan.
E3: Vand
Vandforbrug og måledata.
E5: Ressourcer og cirkulær økonomi
Materialer og affaldsfraktioner.

Få overblik over klimaregnskabet – Fra teori til automatiseret praksis
Lær hvordan du arbejder struktureret med data, metode og dokumentation – og hvordan et EMS kan gøre rapportering enklere.
Data skal kunne dokumenteres
Et klimaregnskab skal kunne dokumenteres på samme måde som et finansielt regnskab. Emissionsfaktorer opdateres løbende, og historiske data kan ændre sig, så metode og datagrundlag bør gemmes pr. rapporteringsperiode. I skal kunne vise:
- Hvor data kommer fra
- Hvordan beregningerne er lavet
- Hvilke emissionsfaktorer der er brugt
- Hvornår opgørelsen er foretaget
Sådan kommer I i gang med ESG-rapportering
Fem trin, der giver jer et solidt datagrundlag, uanset om I er direkte omfattet af CSRD eller får forespørgsler fra kunder og banker.
FAQ om ESG-rapportering
Hvad står ESG for?
ESG står for Environment, Social og Governance, på dansk miljø, sociale forhold og ledelse. Det er en ramme, som investorer, banker og kunder bruger til at vurdere, hvor ansvarligt og robust en virksomhed drives.
Hvad er forskellen på ESG og CSRD?
ESG er den brede ramme for at vurdere og rapportere om miljø, sociale forhold og ledelse. CSRD er EU’s lovkrav til bæredygtighedsrapportering, som gør en del af ESG-rapporteringen obligatorisk for de største virksomheder og fastlægger, hvordan data skal dokumenteres.
Hvad er Omnibus?
Omnibus er EU’s forenklingspakke for bæredygtighedsreglerne. For CSRD hæver den grænsen for, hvem der er omfattet, udskyder rapporteringen for de næste virksomheder til regnskabsår 2027, begrænser kravene i værdikæden og reducerer antallet af datapunkter i ESRS.
Er vi forpligtet til ESG-rapportering?
Efter EU’s Omnibus-forenkling, der trådte i kraft 18. marts 2026, gælder CSRD fremover virksomheder med over 1.000 ansatte og en nettoomsætning over 450 mio. euro. De, der ikke allerede rapporterer, skal i gang fra regnskabsår 2027. Reglerne skal implementeres i dansk lov, så tjek Erhvervsstyrelsens vejledning for jeres situation. Er I ikke direkte omfattet, kan I stadig møde krav om ESG-data fra kunder, banker og leverandørkæden.
Hvilke data kræver ESG-rapportering?
Miljødelen bygger typisk på energiforbrug, udledninger fordelt på scope 1, 2 og 3, vandforbrug samt materialer og affald. Data skal være sporbare og dokumenterede, og I skal kunne forklare de beregningsmetoder og emissionsfaktorer, der er brugt.
Hvad er VSME?
VSME er en frivillig og kompakt standard for bæredygtighedsrapportering, som EU peger på for små og mellemstore virksomheder. Den har væsentligt færre datapunkter end ESRS og gør det muligt at levere relevante data til større kunder uden den fulde CSRD-byrde.
Hvordan hjælper Enity EMS med ESG-rapportering?
Enity EMS samler energi- og ressourcedata i ét system, beregner udledninger automatisk efter GHG-protokollen og har et indbygget CSRD-format. Data kan eksporteres, rapporter gemmes, og kilder til emissionsfaktorer vedhæftes, så datagrundlaget er klar til revision.
Relevante links & ressourcer om ESG-rapportering
Erhvervsstyrelsen
Regler og vejledning om bæredygtighedsrapportering
EFRAG
European Sustainability Reporting Standards (ESRS)
Greenhouse Gas (GHG) Protocol
Standarder for opgørelse af drivhusgasser
E-bog
Få styr på dit klimaregnskab
– uden manuelle processer
Stadig data i Excel og spredt på tværs af systemer? Lær hvordan du strukturerer klimadata og gør rapportering enklere.
- Overblik over klimaregnskab, CO2-regnskab, ESG og CSRD
- En enkel forklaring på scope 1, 2 og 3
- Indsigt i hvordan emissioner beregnes og dokumenteres
- Eksempler på hvordan et EMS kan automatisere arbejdet
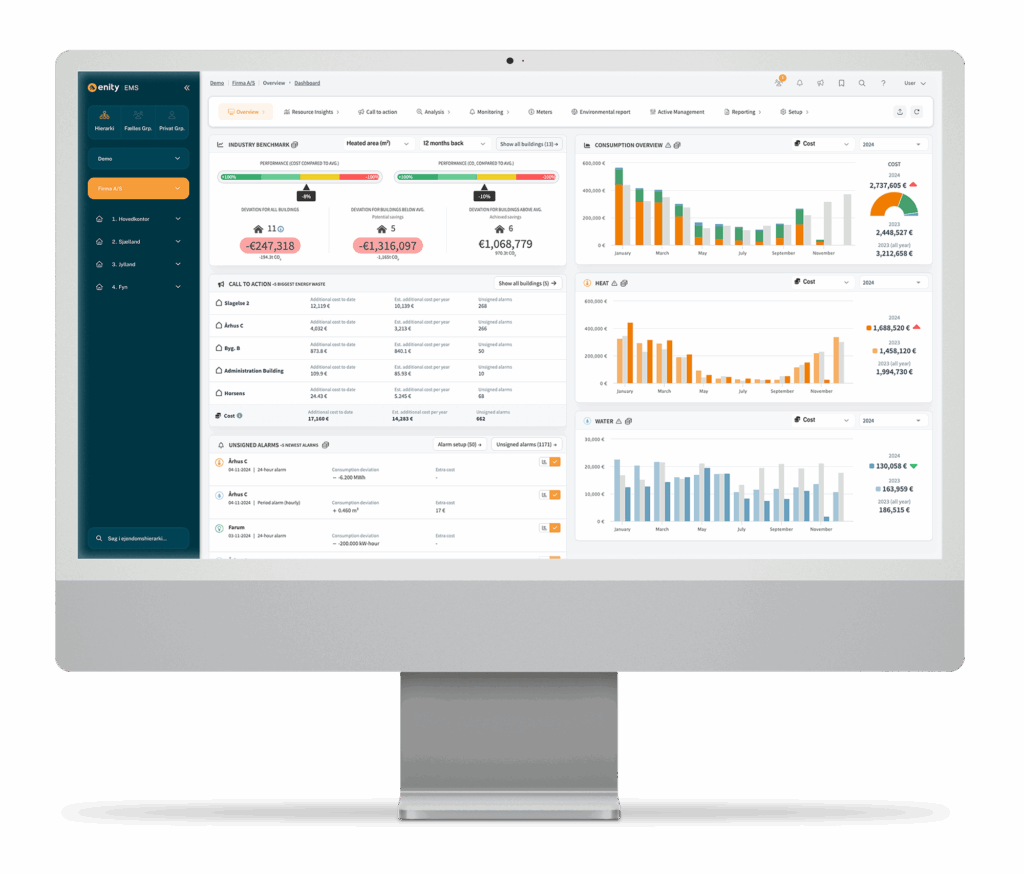
Enity EMS
Én platform til alle dine forbrugsdata
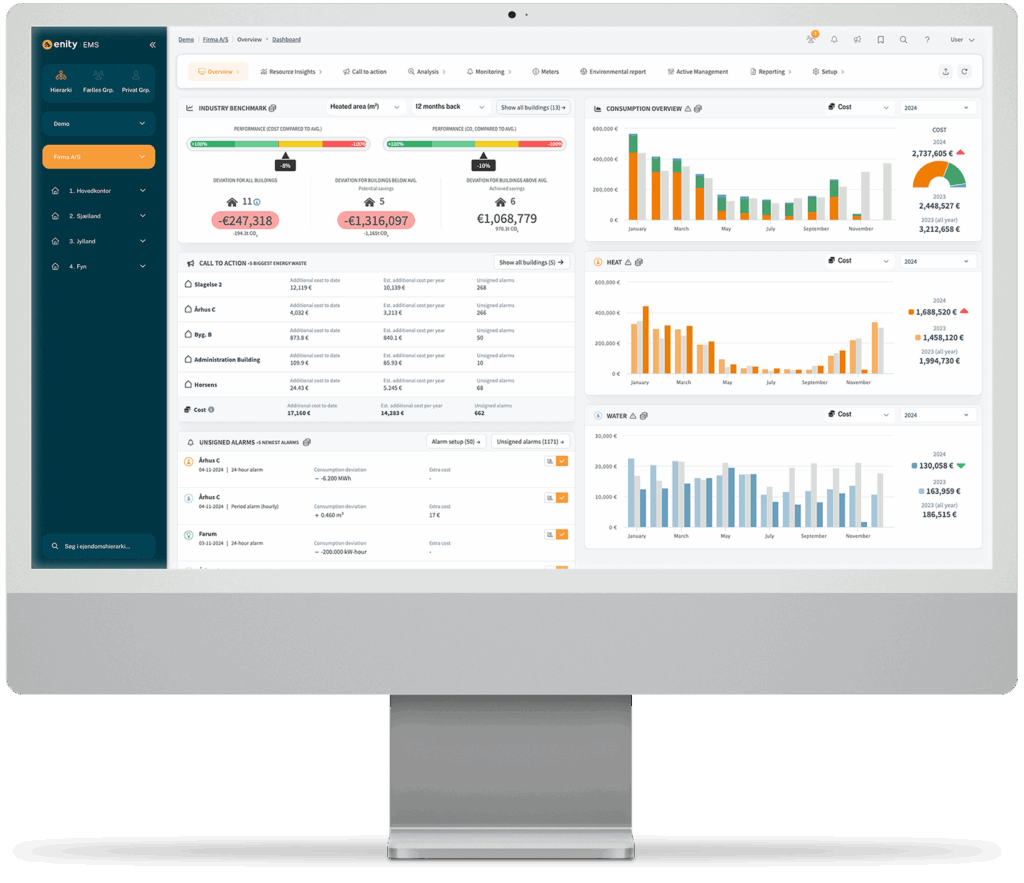
For at træffe sikre beslutninger om dit energiforbrug har du brug for indsigt – præsenteret klart, overskueligt og samlet ét sted. Vores mål er at organisere dine data, så tendenser er lette at få øje på, problemer hurtigt kan identificeres, og besparelsesmuligheder opdages uden besvær.
- Dashboards– nem tilpasning, du bestemmer hvad du vil se
- Overvågning – få advarsler, følg budgetter og sammenlign lokationer
- Dataeksport – klar til ESG-, CSRD-, ISO-krav og intern brug

Download brochure
Læs mere om energieffektivisering med Enity EMS. Til gavn for både regnskabet og klimaet.
Book en demo
Vi viser jer mulighederne og potentialerne i at effektivisere jeres energiforbrug.