Pflicht zur CO2-Bilanz
CO2-Bilanz Pflicht: muss Ihr Unternehmen eine Klimabilanz erstellen?
Ein Kunde, Ihre Bank oder die Geschäftsführung fragt nach Ihren CO2-Zahlen, und Sie sind unsicher, wozu Sie eigentlich verpflichtet sind? Hier bekommen Sie den Überblick: für wen das Gesetz gilt, wer die Anforderungen trotzdem spürt und was Sie jetzt tun können.
Ist eine CO2-Bilanz gesetzlich vorgeschrieben?
Kurze Antwort: nur für die größten Unternehmen. Nach dem Omnibus-Vereinfachungspaket der EU gilt die Pflicht zur Nachhaltigkeitsberichterstattung nach der CSRD nur noch für Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. € Nettoumsatz. Die CO2-Bilanz ist Teil dieser Berichterstattung.
Für alle anderen gibt es heute keine gesetzliche Pflicht zur CO2-Bilanz. Das heißt aber nicht, dass Sie ohne Zahlen auskommen. Die Anforderung kommt oft von anderer Seite: von einem großen Kunden, der seine eigene Wertschöpfungskette bilanzieren muss, von einer Bank, die Ihr Klimarisiko einschätzen will, oder von Investoren, die Fortschritte sehen wollen.
Stand: 7. November 2026. Das CSRD-Umsetzungsgesetz ist in Deutschland noch nicht verabschiedet. Prüfen Sie Ihre konkrete Situation mit Ihrer Wirtschaftsprüfung oder Steuerberatung.
Kurz gesagt
- Nach dem EU-Omnibus gilt die CSRD nur für Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. € Nettoumsatz
- Neu berichtspflichtige Unternehmen über den Schwellen beginnen mit dem Geschäftsjahr 2027
- In Deutschland fehlt noch das Umsetzungsgesetz, bisher Berichtspflichtige berichten weiter nach dem HGB
- Die meisten Unternehmen haben keine gesetzliche Pflicht, bekommen aber Anfragen von Kunden, Banken und Investoren
- Kleine und mittlere Unternehmen können den freiwilligen Standard VSME nutzen
Wer fällt nach dem Omnibus unter die CSRD?
Die Omnibus-Richtlinie (EU) 2026/470 ist am 18. März 2026 in Kraft getreten und hat geändert, wer berichten muss. Beide Schwellen müssen überschritten sein: mehr als 1.000 Beschäftigte im Jahresdurchschnitt und mehr als 450 Mio. € Nettoumsatz. Deutschland muss diese Vorgaben bis zum 19. März 2027 in nationales Recht umsetzen. So sieht es für Ihr Unternehmen aus:
| Ihre Situation | Was gilt für Sie? | Ab wann |
|---|---|---|
| Mehr als 1.000 Beschäftigte und mehr als 450 Mio. € Nettoumsatz, bisher nicht berichtspflichtig | Sie berichten nach der CSRD, darunter zum Klima nach ESRS E1 | Ab Geschäftsjahr 2027, erster Bericht 2028 |
| Sie geben bereits eine nichtfinanzielle Erklärung nach dem HGB ab | Sie berichten weiter nach den bisherigen HGB-Regeln, bis das Umsetzungsgesetz gilt | Wie bisher |
| Sie gehören zur ersten CSRD-Welle, liegen aber unter den neuen Schwellen | Nach dem Änderungsantrag zum Umsetzungsgesetz sollen Sie befreit werden | Für die Geschäftsjahre 2025 und 2026 |
| Unter den Schwellen | Keine gesetzliche Berichtspflicht, aber häufig Anfragen von Kunden, Banken und Investoren. VSME ist der freiwillige Standard | Jetzt, sobald jemand fragt |
Mehr zum Hintergrund lesen Sie in unserem Artikel Was bedeuten Stop-the-Clock und Omnibus für die CSRD?.
Anforderungen von Kunden, Banken und Investoren
Bei den meisten Unternehmen kommt die Anforderung nicht vom Gesetz, sondern von den Geschäftspartnern. Das kann ein Fragebogen eines großen Kunden sein, ein Kriterium in einer Ausschreibung oder eine Frage der Bank, wenn ein Kredit verlängert wird.
- Kunden: Viele große Unternehmen verlangen bereits Klima- und ESG-Daten als Teil ihres Lieferantenmanagements.
- Banken: Fragen Emissionsdaten ab, um Klimarisiken zu bewerten.
- Investoren: Wollen Ihre Fortschritte Jahr für Jahr verfolgen können.
Der Omnibus begrenzt allerdings, was ein großer Kunde von kleineren Lieferanten verlangen darf: Von Unternehmen mit bis zu 1.000 Beschäftigten dürfen nur Daten auf VSME-Niveau angefordert werden. VSME ist ein freiwilliger, kompakter Standard, den die EU für kleine und mittlere Unternehmen vorsieht.
Was muss die CO2-Bilanz enthalten?
Unter der CSRD wird zum Klima nach dem Standard ESRS E1 berichtet. Er umfasst den Energieverbrauch, die Emissionen nach Scope 1, 2 und 3, Reduktionsziele und den Transitionsplan. Die Emissionen werden nach dem GHG Protocol bilanziert, Strom sowohl standortbasiert als auch marktbasiert.
Ob die Anforderung vom Gesetz oder von einem Kunden kommt: Ihre CO2-Bilanz muss sich genauso belegen lassen wie ein Finanzabschluss. Sie sollten zeigen können:
- Woher die Daten stammen
- Wie gerechnet wurde
- Welche Emissionsfaktoren verwendet wurden
- Wann die Bilanz erstellt wurde
Wie Sie die Bilanz Schritt für Schritt erstellen, lesen Sie in unserem Leitfaden zur CO2-Bilanz.
Mehr im E-Book: CO2-Bilanzierung von der Theorie zur automatisierten Praxis
Ihre Klimadaten liegen noch in Excel und verteilt auf verschiedene Systeme? In unserem E-Book erfahren Sie, wie Sie Klimadaten strukturieren, wie Emissionen berechnet und dokumentiert werden und wie ein Energiemanagementsystem die Arbeit automatisieren kann.
Zeitstrahl: wann gilt was?
- April 2025: Stop-the-Clock verschiebt die Berichtspflicht für die nächsten Wellen um zwei Jahre
- 3. September 2025: Die Bundesregierung beschließt den Regierungsentwurf des CSRD-Umsetzungsgesetzes
- 18. März 2026: Die Omnibus-Richtlinie (EU) 2026/470 tritt in Kraft
- 31. März 2026: CDU/CSU und SPD bringen einen Änderungsantrag ein, der den Entwurf an den Omnibus anpasst
- 13. April 2026: Öffentliche Anhörung im Rechtsausschuss des Bundestages
- 19. März 2027: Frist für die Umsetzung in nationales Recht
- Geschäftsjahr 2027: Unternehmen über den Schwellen, die bisher nicht berichten, starten
Energiedaten: was das Energieeffizienzgesetz verlangt
Neben der CSRD betrifft viele Unternehmen in Deutschland das Energieeffizienzgesetz (EnEfG). Es knüpft an Ihren Energieverbrauch an und liefert damit dieselben Daten, die Sie für Scope 1 und 2 brauchen:
- Bei einem durchschnittlichen Gesamtendenergieverbrauch von mehr als 7,5 GWh pro Jahr müssen Sie ein Energiemanagementsystem nach ISO 50001 oder ein Umweltmanagementsystem nach EMAS einrichten.
- Ab mehr als 2,5 GWh pro Jahr müssen Sie konkrete Umsetzungspläne für wirtschaftliche Energieeffizienzmaßnahmen erstellen und veröffentlichen.
Eine Novelle des EnEfG ist in Arbeit und soll die Schwellenwerte ändern. Bis sie beschlossen ist, gelten die heutigen Werte. Alle Pflichten und die geplanten Änderungen lesen Sie auf unserer Seite zum EnEfG. Mehr zum europäischen Hintergrund lesen Sie in unserem Artikel zur EU-Energieeffizienzrichtlinie (EED).
Was sollten Sie jetzt tun?
Egal, woher die Anforderung kommt, der Weg ist derselbe: Bringen Sie zuerst Ihre eigenen Zahlen in Ordnung und bauen Sie darauf auf.

So machen wir es
Eine CO2-Bilanz, die einer Prüfung standhält
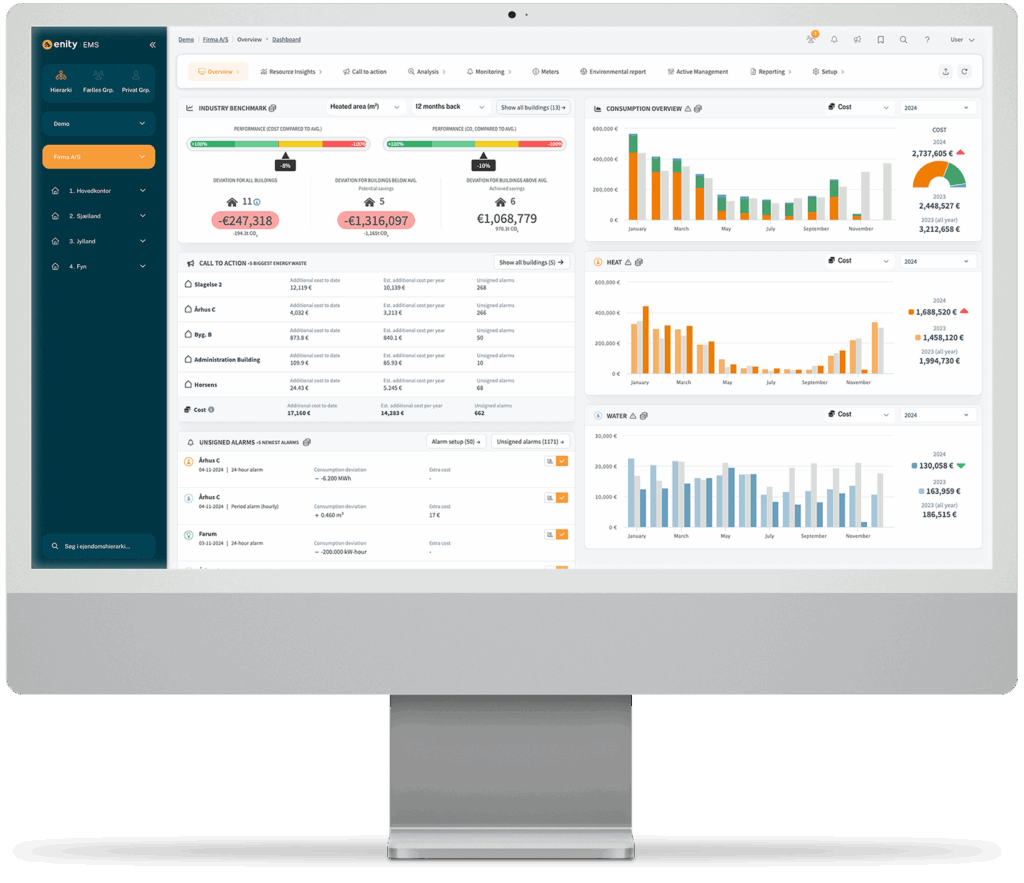
Ob die Anforderung vom Gesetz, einem Kunden oder der Bank kommt: Sie müssen zeigen können, woher Ihre Zahlen stammen. In Enity EMS werden die Daten automatisch erfasst, und die Emissionen werden nach dem GHG Protocol berechnet.
- Integriertes CSRD-Format
- Standortbasierte und marktbasierte Werte für Strom
- Gespeicherte Berichte und dokumentierte Datengrundlage
- Emissionsfaktoren für verschiedene geografische Ebenen mit automatischer jährlicher Aktualisierung
Service & Support
Mehr als nur ein EMS
Mit Enity begleiten wir Sie durch den gesamten Prozess des Energiemanagements – von der Planung und Implementierung bis hin zur kontinuierlichen Beratung und Unterstützung. Unsere Service- und Supportleistungen sorgen dafür, dass Sie in jeder Phase erfolgreich sind – vom Setup bis zur Strategie.
- Plug-&-Play-Plattform
- Individuelles Onboarding
- Laufende Unterstützung & Expertenberatung

Mehr zur CO2-Bilanz
Fragen und Antworten zur Pflicht zur CO2-Bilanz
Ist eine CO2-Bilanz für Unternehmen Pflicht?
Nur für Unternehmen, die unter die CSRD fallen. Nach dem EU-Omnibus sind das Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. € Nettoumsatz. Für alle anderen ist die CO2-Bilanz freiwillig, viele bekommen aber Anfragen von Kunden, Banken und Investoren.
Wer muss nach der CSRD eine CO2-Bilanz erstellen?
Unternehmen, die beide Schwellen überschreiten: mehr als 1.000 Beschäftigte im Jahresdurchschnitt und mehr als 450 Mio. € Nettoumsatz. Unter der CSRD wird zum Klima nach ESRS E1 berichtet, mit den Emissionen nach Scope 1, 2 und 3.
Ab wann müssen wir nach der CSRD berichten?
Unternehmen über den Schwellen, die bisher nicht berichten, starten mit dem Geschäftsjahr 2027 und legen den ersten Bericht 2028 vor. In Deutschland muss das CSRD-Umsetzungsgesetz dafür noch verabschiedet werden, die Frist der EU endet am 19. März 2027.
Gilt die CSRD in Deutschland schon?
Noch nicht vollständig. Das CSRD-Umsetzungsgesetz ist im Bundestag, aber noch nicht verabschiedet (Stand November 2026). Unternehmen, die bereits eine nichtfinanzielle Erklärung abgeben, berichten bis dahin weiter nach den bisherigen Regeln im HGB.
Was bedeutet der Omnibus für die CO2-Bilanz?
Der Omnibus ist das Vereinfachungspaket der EU für die Nachhaltigkeitsregeln. Die Richtlinie trat am 18. März 2026 in Kraft, hob die Schwellen für die CSRD an, begrenzte die Anforderungen entlang der Wertschöpfungskette und reduzierte die Zahl der Datenpunkte in den ESRS.
Können unsere Kunden eine CO2-Bilanz von uns verlangen?
Kunden können im Rahmen ihres Lieferantenmanagements Klimadaten anfragen, und viele tun das. Nach dem Omnibus dürfen große Unternehmen von Lieferanten mit bis zu 1.000 Beschäftigten aber nur Daten auf VSME-Niveau verlangen.
Was ist der VSME?
VSME ist ein freiwilliger, kompakter Standard für die Nachhaltigkeitsberichterstattung kleiner und mittlerer Unternehmen. Er hat deutlich weniger Datenpunkte als die ESRS und ermöglicht es, größeren Kunden relevante Daten zu liefern, ohne den vollen Aufwand der CSRD.
Sollten wir eine CO2-Bilanz erstellen, auch wenn wir nicht unter die CSRD fallen?
Das entscheiden Sie selbst, aber viele tun es. Kunden, Banken und Investoren fragen immer häufiger nach Emissionsdaten, auch bei Unternehmen ohne CSRD-Pflicht. Es braucht Zeit, Daten zu sammeln und eine Methode zu finden, die Sie jedes Jahr wiederholen können, deshalb lohnt es sich, früh zu beginnen.
Was hat das Energieeffizienzgesetz mit der CO2-Bilanz zu tun?
Das EnEfG verpflichtet Unternehmen mit mehr als 7,5 GWh Endenergieverbrauch pro Jahr zu einem Energie- oder Umweltmanagementsystem und ab 2,5 GWh zu Umsetzungsplänen. Die Verbrauchsdaten, die Sie dafür erfassen, sind zugleich die Grundlage für Scope 1 und 2 in Ihrer CO2-Bilanz.
Quellen: BMJV: Gesetzgebungsverfahren CSRD-Umsetzungsgesetz, Richtlinie (EU) 2026/470 (Omnibus), Energieeffizienzgesetz (EnEfG), Enity: Stop-the-Clock und Omnibus.